



谈判真假消息交织, 油价剧烈震荡,柴油紧平衡或支撑油市长时间偏强
周三(10月21日)亚欧时段,国际油价继续小幅反弹,前一交易日原油剧烈震荡,走出冲高回落、探底回升的走势,行情完全受中东斡旋消息驱动。
卡塔尔、巴基斯坦传出美伊折中调解方案,叠加美国在俄乌谈判、柴油供给端同步释放干预信号,市场快速计价缓和预期,油价自高位回落。
随后就有消息辟谣,所谓即将达成协议的说法并不属实;紧随其后,霍尔木兹海峡南部一艘载油超200万桶的超级油轮触雷爆炸,航运风险重估,风险溢价再度回补,油价反弹。
当前原油现货流通的核心矛盾,是海湾航线持续抬升的海运运费与战争保险溢价。
溢价根源在于海峡通航安全的不确定性,只有中东局势实质缓和、航运确定性修复,这部分附加成本才会系统性回落。
在袭击频发的环境下,船东避险意愿较强,现货溢价具备较强粘性。
摩根大通大宗商品团队提出,市场主要矛盾已经从原油供给缺口,转向运输瓶颈。
劳合社海事保险数据显示,海湾航线战争险费率显著上行;高盛测算,当前油价已经部分计入海峡短期停运的风险溢价,只要袭击持续,运费与保险成本就会内嵌于现货报价之中。
相较原油,柴油的供需缺口才是本轮行情的底层主线。
中东袭船、俄乌互击能源基建,叠加炼厂前期为博取高利润延后检修,共同推升柴油价格,其涨幅持续跑赢原油。
短期缓解缺口的抓手集中在两处:欧洲协同释放柴油储备、美俄达成柴油制裁松动协议。
若油价中枢下行、地缘降温,航运与保险成本回落,也将为后续柴油炼厂复产创造条件。
摩根士丹利Martijn Rats团队判断,即便战争直接供给中断缓解,成品油紧平衡格局大概率延续至2027年年中。
至明年二季度,炼厂检修带来的产能损失将达到340万桶/日,为正常水平的2.5倍,检修无法无限推迟,柴油强裂解是中长期主线。
IEA同步预警,柴油库存回补周期漫长;高盛则指出,炼能存在硬约束,柴油价格需要维持高位,方能抑制终端需求、避免负荷击穿上限。
盘面层面,明年6月原油远期期货成交显著放量,资金提前交易高油价带动北美页岩油扩产的预期,这部分潜在增量,是中长期压制油价单边上行的关键力量。
EIA及页岩油跟踪机构分析,远月放量反映市场在交易资本开支回暖的预期,但页岩油产能释放存在6-12个月时滞,短期难以缓解现货紧张。
BNY解读,从价格角度考量,近月受地缘冲击走强、远月偏弱的升水结构,意味着市场并未定价长期永久性供给受损,远期合约构成天然上方压制。
短期行情重心,落在美伊外交斡旋之上。
卡塔尔与巴基斯坦的闭门调解仍在推进,这类谈判公开信息稀缺,核心观察调解方能否拿出兼顾双方底线、平衡诉求的折中方案。
目前分歧显著:伊朗坚持七项前置条件、核材料留存境内;美方要求伊朗大幅削减浓缩铀产能,达成共识难度偏高。
同时原油定价不能脱离柴油单独评估:裂解价差走强,炼厂采购原油意愿稳固,托住油价底部;一旦柴油供给宽松、裂解走弱,原油上行空间也会受限。
头部交易商普遍形成共识:本轮行情定价锚已经切换至柴油裂解,裂解走弱将直接拖累炼厂原油采购需求与原油估值。
机构提示,美伊双方前置条件冲突,斡旋大概率反复拉锯,很难一步达成全面协议,更可能出现阶段性停火、局部让步的缓和窗口。
美国战略原油储备降至44年低位,政策缓冲空间大幅收窄。
花旗跨资产模型提出,油价趋势性回落,是美债收益率触顶下行的必要前提。
在地缘风险常态化背景下,单边押注原油或美债都偏激进,中性观望是更稳妥的选择。
除此之外,俄乌停火谈判、英国为沙特提供城市防御巡逻、胡塞武装持续袭击,都属于次要扰动,会间歇性影响风险偏好。
整体交易上,优先锚定美伊谈判进展、柴油供给边际变化两大线索。
花旗量化跨资产团队表示,在油价、通胀预期未趋势下行前,对美债维持中性,不宜盲目做多。
EIA同时警示,SPR缓冲空间有限,一旦再遇供给冲击,政策托底能力明显弱化。
交易方面,机构认为,美伊谈判处于闭门斡旋状态,真假消息交替流出,放大日内波动,行情呈现“预期先行、落地证伪”的特征,短期更适合区间思路,不宜追涨杀跌。
这也一直符合之前文章对美伊局势的判断,即油价涨了美国着急,油价跌了伊朗着急,目前是美国比较着急,伊朗占据上风。
Breakwave Advisors补充,海峡袭船事件持续推升期权看涨溢价,地缘尾部风险并未出清,传闻博弈仍是短期油价的核心扰动源。
技术面:国际油价近期日内波动明显放大,显示出多空巨大分歧,同时上个交易日的长上影线可能成为油价的假突破,关注5日线,跌破则将触发上涨趋势逆转。
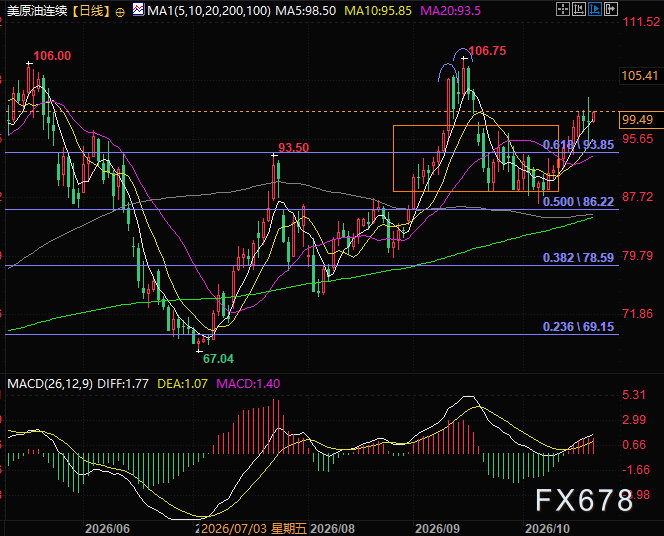
(WTI原油主力日线图,来源:易汇通)
北京时间17:02,WTI原油主力现报99.46美元/桶。
卡塔尔、巴基斯坦传出美伊折中调解方案,叠加美国在俄乌谈判、柴油供给端同步释放干预信号,市场快速计价缓和预期,油价自高位回落。
随后就有消息辟谣,所谓即将达成协议的说法并不属实;紧随其后,霍尔木兹海峡南部一艘载油超200万桶的超级油轮触雷爆炸,航运风险重估,风险溢价再度回补,油价反弹。
现货硬约束:运费与保险溢价居高不下,短期难消退
当前原油现货流通的核心矛盾,是海湾航线持续抬升的海运运费与战争保险溢价。
溢价根源在于海峡通航安全的不确定性,只有中东局势实质缓和、航运确定性修复,这部分附加成本才会系统性回落。
在袭击频发的环境下,船东避险意愿较强,现货溢价具备较强粘性。
摩根大通大宗商品团队提出,市场主要矛盾已经从原油供给缺口,转向运输瓶颈。
劳合社海事保险数据显示,海湾航线战争险费率显著上行;高盛测算,当前油价已经部分计入海峡短期停运的风险溢价,只要袭击持续,运费与保险成本就会内嵌于现货报价之中。
核心主线:柴油供需紧平衡,裂解价差牵引原油估值
相较原油,柴油的供需缺口才是本轮行情的底层主线。
中东袭船、俄乌互击能源基建,叠加炼厂前期为博取高利润延后检修,共同推升柴油价格,其涨幅持续跑赢原油。
短期缓解缺口的抓手集中在两处:欧洲协同释放柴油储备、美俄达成柴油制裁松动协议。
若油价中枢下行、地缘降温,航运与保险成本回落,也将为后续柴油炼厂复产创造条件。
摩根士丹利Martijn Rats团队判断,即便战争直接供给中断缓解,成品油紧平衡格局大概率延续至2027年年中。
至明年二季度,炼厂检修带来的产能损失将达到340万桶/日,为正常水平的2.5倍,检修无法无限推迟,柴油强裂解是中长期主线。
IEA同步预警,柴油库存回补周期漫长;高盛则指出,炼能存在硬约束,柴油价格需要维持高位,方能抑制终端需求、避免负荷击穿上限。
远期盘面信号:远月合约放量,市场博弈页岩油增量
盘面层面,明年6月原油远期期货成交显著放量,资金提前交易高油价带动北美页岩油扩产的预期,这部分潜在增量,是中长期压制油价单边上行的关键力量。
EIA及页岩油跟踪机构分析,远月放量反映市场在交易资本开支回暖的预期,但页岩油产能释放存在6-12个月时滞,短期难以缓解现货紧张。
BNY解读,从价格角度考量,近月受地缘冲击走强、远月偏弱的升水结构,意味着市场并未定价长期永久性供给受损,远期合约构成天然上方压制。
交易跟踪锚点:两条主线并行,不可孤立看待原油
短期行情重心,落在美伊外交斡旋之上。
卡塔尔与巴基斯坦的闭门调解仍在推进,这类谈判公开信息稀缺,核心观察调解方能否拿出兼顾双方底线、平衡诉求的折中方案。
目前分歧显著:伊朗坚持七项前置条件、核材料留存境内;美方要求伊朗大幅削减浓缩铀产能,达成共识难度偏高。
同时原油定价不能脱离柴油单独评估:裂解价差走强,炼厂采购原油意愿稳固,托住油价底部;一旦柴油供给宽松、裂解走弱,原油上行空间也会受限。
头部交易商普遍形成共识:本轮行情定价锚已经切换至柴油裂解,裂解走弱将直接拖累炼厂原油采购需求与原油估值。
机构提示,美伊双方前置条件冲突,斡旋大概率反复拉锯,很难一步达成全面协议,更可能出现阶段性停火、局部让步的缓和窗口。
附加风险与跨资产联动:储备见底,美债约束值得留意
美国战略原油储备降至44年低位,政策缓冲空间大幅收窄。
花旗跨资产模型提出,油价趋势性回落,是美债收益率触顶下行的必要前提。
在地缘风险常态化背景下,单边押注原油或美债都偏激进,中性观望是更稳妥的选择。
除此之外,俄乌停火谈判、英国为沙特提供城市防御巡逻、胡塞武装持续袭击,都属于次要扰动,会间歇性影响风险偏好。
整体交易上,优先锚定美伊谈判进展、柴油供给边际变化两大线索。
花旗量化跨资产团队表示,在油价、通胀预期未趋势下行前,对美债维持中性,不宜盲目做多。
EIA同时警示,SPR缓冲空间有限,一旦再遇供给冲击,政策托底能力明显弱化。
总结与技术分析:
交易方面,机构认为,美伊谈判处于闭门斡旋状态,真假消息交替流出,放大日内波动,行情呈现“预期先行、落地证伪”的特征,短期更适合区间思路,不宜追涨杀跌。
这也一直符合之前文章对美伊局势的判断,即油价涨了美国着急,油价跌了伊朗着急,目前是美国比较着急,伊朗占据上风。
Breakwave Advisors补充,海峡袭船事件持续推升期权看涨溢价,地缘尾部风险并未出清,传闻博弈仍是短期油价的核心扰动源。
技术面:国际油价近期日内波动明显放大,显示出多空巨大分歧,同时上个交易日的长上影线可能成为油价的假突破,关注5日线,跌破则将触发上涨趋势逆转。
(WTI原油主力日线图,来源:易汇通)
北京时间17:02,WTI原油主力现报99.46美元/桶。
;)
;)
;)

 沪公网安备 31010702001056号